


Nirio, services de paiement
3,2600.00 Avis
Caractéristiques de l’application
- Version
- 16.5.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 100 000+
- Développeur
- Nirio
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
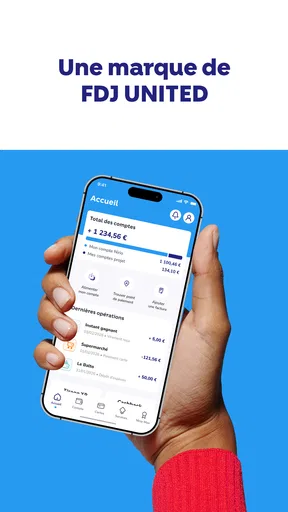
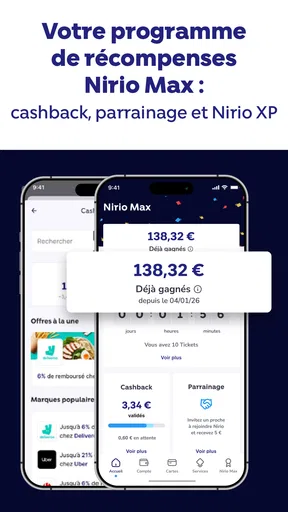
 Analyse par AppCompare
J’ai abordé Nirio comme un outil de finance du quotidien plutôt que comme une banque complète. Mon impression générale est assez claire : l’application cherche à rendre les services de paiement plus simples et à ajouter une dimension de récompense automatique, mais elle ne conviendra pas à quelqu’un qui attend un environnement bancaire très riche ou entièrement personnalisable. Elle a surtout du sens pour les personnes qui veulent centraliser des opérations courantes dans une interface accessible, sans payer l’accès à l’application.
Développée par Nirio, cette application de finance est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle fonctionne à partir d’Android 7.0 et sa version actuelle est la 16.4.6. Sur le papier, son idée est facile à comprendre : proposer un compte et des services de paiement tout en permettant d’être récompensé automatiquement au fil de l’utilisation. Dans la pratique, son intérêt dépend beaucoup de vos habitudes et de l’importance que vous accordez aux fonctions de récompense par rapport aux outils bancaires classiques.
Une approche pratique des paiements, avec une promesse de récompense
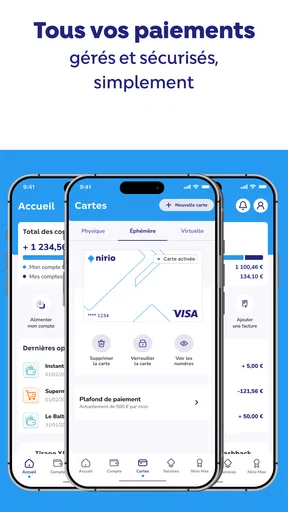
Ce qui m’a frappé en premier, c’est le positionnement très direct de Nirio. L’application ne cherche pas à se présenter comme un tableau de bord financier complexe réservé aux utilisateurs expérimentés. Elle vise plutôt les besoins ordinaires : disposer d’un compte, effectuer des paiements et suivre ce qui se passe sans devoir jongler entre plusieurs services. Pour une personne qui veut une solution lisible, cette simplicité peut être plus utile qu’une longue liste de fonctions rarement utilisées.
La promesse de récompense automatique donne toutefois une couleur particulière à l’expérience. Beaucoup d’applications de paiement se contentent de reproduire des opérations que l’on peut déjà réaliser avec une banque traditionnelle. Ici, l’idée est de rendre l’utilisation plus intéressante en associant les usages courants à un avantage potentiel. Je trouve cette orientation pertinente pour les utilisateurs qui aiment que leurs paiements du quotidien puissent produire autre chose qu’une simple sortie d’argent.
Il faut néanmoins garder une attente raisonnable. Une récompense ne transforme pas automatiquement une application de paiement en outil d’épargne, de gestion budgétaire ou de conseil financier. Je conseille donc de voir Nirio comme un service pratique avec une mécanique supplémentaire, et non comme une solution destinée à remplacer tous les produits financiers d’un foyer.
Ce que l’expérience apporte au quotidien
Dans un scénario très concret, je pourrais imaginer utiliser Nirio pour les dépenses régulières qui reviennent chaque mois : achats courants, règlements simples et suivi des mouvements associés. L’intérêt est alors de disposer d’un point de repère unique au lieu de vérifier plusieurs espaces. Pour quelqu’un qui souhaite séparer certaines dépenses du compte bancaire principal, ce type d’organisation peut aussi aider à mieux visualiser une enveloppe dédiée.
La gratuité de l’application enlève un obstacle important au moment de l’essai. On peut découvrir son fonctionnement sans commencer par un abonnement à rentabiliser. C’est particulièrement appréciable pour un utilisateur qui hésite entre une solution de paiement spécialisée et les services déjà proposés par sa banque. En revanche, la gratuité ne doit pas être interprétée comme la garantie que chaque opération ou chaque service associé sera toujours sans condition : avant de déplacer ses habitudes financières, je recommande de lire attentivement les informations affichées au moment de l’inscription et de l’utilisation.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Le volume d’adoption donne aussi un indice intéressant : Nirio dépasse les cent mille installations et rassemble environ deux mille trois cents évaluations, avec une moyenne de 3,2. Cela montre qu’il existe un public réel, mais la note reste suffisamment mesurée pour inviter à examiner l’expérience avec discernement. Je ne la considérerais pas comme une preuve de qualité parfaite ; elle suggère plutôt une application utile pour certains profils, avec des points de friction qui peuvent compter selon les attentes.
Trois façons intelligentes de l’intégrer à ses habitudes
La première approche consiste à lui attribuer un rôle précis dès le départ. Au lieu d’y déplacer toute sa vie financière, je préfère commencer par un usage limité, par exemple les paiements liés à un budget particulier. Cette méthode permet de comprendre l’organisation du compte et la logique des récompenses sans perdre ses repères habituels. Elle facilite aussi la comparaison avec la banque principale, notamment sur la clarté du suivi et la rapidité avec laquelle on retrouve une opération.
La deuxième consiste à vérifier régulièrement les mouvements plutôt que d’attendre la fin du mois. C’est un conseil simple, mais il prend une importance particulière dans une application qui associe paiement et récompense : il faut distinguer ce qui correspond à une dépense, ce qui relève d’un avantage et ce qui reste disponible. Une vérification courte après les opérations importantes évite de considérer trop vite une récompense comme de l’argent immédiatement utilisable.
La troisième est de choisir Nirio pour une fonction identifiable, pas uniquement parce que la promesse de gain paraît séduisante. Si votre priorité est de bénéficier d’un compte pratique pour certains paiements, la récompense peut être un complément intéressant. Si votre seul objectif est d’obtenir le meilleur rendement possible, il vaut mieux comparer cette logique avec des offres spécialisées, car une application de paiement n’a pas forcément la même vocation qu’un produit d’épargne ou qu’un programme de fidélité dédié.
Ces trois usages révèlent une force souvent sous-estimée : Nirio peut servir de couche d’organisation entre les dépenses et le compte bancaire principal. Cette séparation peut être utile pour suivre un budget familial, gérer une enveloppe de dépenses personnelles ou tester une nouvelle routine de paiement. Elle demande cependant de rester discipliné, car multiplier les comptes et les applications peut aussi rendre la situation moins lisible si l’on ne garde pas une méthode de suivi.
Une alternative aux solutions bancaires traditionnelles, mais pas sur tous les terrains
Face à une banque classique, Nirio peut sembler plus accessible pour un utilisateur qui veut aller à l’essentiel. Les banques traditionnelles proposent souvent un ensemble plus large de produits, mais cette richesse peut rendre l’expérience plus lourde. Si vous avez seulement besoin d’un service de paiement et d’un environnement simple, une application spécialisée peut être plus agréable au quotidien.
Face aux portefeuilles de paiement, la différence se situe dans l’idée de compte et de récompense. Un portefeuille numérique sert généralement d’intermédiaire pratique pour payer, alors que Nirio cherche à proposer une relation plus complète autour des services de paiement. Cette distinction peut intéresser quelqu’un qui ne veut pas seulement ajouter une carte ou un moyen de paiement à son téléphone, mais qui souhaite gérer une partie de ses usages dans un espace dédié.
En revanche, une banque mobile plus complète peut être préférable pour les personnes qui veulent analyser leurs dépenses, organiser plusieurs objectifs financiers, gérer des produits variés ou disposer d’outils avancés. Je ne choisirais pas Nirio comme unique solution sans vérifier que son périmètre correspond exactement à mes besoins. Son intérêt est plus convaincant lorsqu’elle complète une organisation existante que lorsqu’on lui demande de remplacer tout l’écosystème financier.
La limite principale : une promesse qui demande de la lecture
La faiblesse la plus importante tient à la compréhension de l’offre. Dès qu’une application parle de récompense automatique, l’utilisateur doit savoir ce qui déclenche réellement l’avantage, comment il apparaît et dans quelles conditions il peut être utilisé. Même avec une interface claire, cette mécanique peut créer de la confusion si l’on assimile trop vite une récompense à une remise immédiate ou à un revenu garanti.
Cette exigence de vigilance peut réduire l’impression de simplicité recherchée par l’application. Un compte de paiement classique est parfois plus facile à mentaliser : une dépense sort, un solde diminue, et l’on passe à autre chose. Avec un système de récompense, il faut ajouter une vérification. Pour les personnes qui ne veulent absolument pas suivre de règles supplémentaires, une solution bancaire traditionnelle ou un portefeuille de paiement plus basique peut être plus confortable.
La note moyenne de 3,2, accompagnée d’environ six cents avis écrits, renforce cette prudence. Je ne l’interprète pas comme une condamnation, mais comme un rappel que l’expérience peut varier selon les attentes et les situations. Avant de faire de Nirio son outil principal, je commencerais par une utilisation progressive et je vérifierais la facilité avec laquelle je retrouve les informations essentielles : solde, opérations, conditions des avantages et modalités de gestion du compte.
Il existe également un compromis entre accessibilité et profondeur. Une application pensée pour rester abordable peut ne pas offrir le même niveau de détail qu’une solution financière plus spécialisée. Ce n’est pas nécessairement un défaut pour quelqu’un qui veut éviter les menus complexes, mais cela devient une vraie limite dès que l’on souhaite construire un suivi précis ou gérer des besoins financiers plus élaborés.
Pour qui Nirio est réellement intéressant
Je le recommande d’abord aux utilisateurs qui veulent tester un service de paiement gratuit, avec une dimension de récompense intégrée, sans rechercher immédiatement une suite complète d’outils financiers. Il peut convenir à une personne qui souhaite isoler certains paiements, à un foyer qui veut mieux séparer une enveloppe de dépenses ou à un utilisateur curieux de voir si une récompense automatique peut s’intégrer naturellement à ses habitudes.
Il est aussi adapté aux personnes qui préfèrent apprendre progressivement. Commencer avec peu d’opérations, observer le fonctionnement du compte et vérifier les récompenses avant d’élargir l’usage me paraît être la meilleure méthode. Cette approche répond à une question importante que beaucoup se posent : peut-on essayer sans bouleverser toute son organisation ? Oui, à condition de traiter l’application comme un complément au début plutôt que comme un remplacement immédiat.
Je serais plus réservé pour un utilisateur qui exige une gestion financière très détaillée, qui veut réunir de nombreux produits dans la même interface ou qui attend des outils poussés de planification. Dans ces cas, une banque mobile complète ou une application de budget spécialisée offrira probablement une vision plus adaptée. De même, si vous ne voulez aucune démarche de comparaison ni aucune lecture des conditions liées aux récompenses, l’avantage principal de Nirio risque de perdre de son intérêt.
Une autre question pratique concerne l’ancienneté du téléphone. La compatibilité à partir d’Android 7.0 rend l’application accessible à des appareils qui ne sont pas récents, ce qui est un bon point pour éviter de réserver le service aux derniers modèles. Je conseille tout de même de garder le système à jour lorsque cela est possible, surtout pour une application qui touche aux paiements et aux informations financières. La compatibilité minimale facilite l’accès, mais elle ne dispense pas des bonnes habitudes de sécurité sur l’appareil.
Mon verdict après avoir pesé le confort et les précautions
À mes yeux, Nirio réussit surtout lorsqu’on lui confie une mission concrète : simplifier une partie des paiements et ajouter une mécanique de récompense que l’on peut suivre avec attention. Sa gratuité, son positionnement accessible et sa compatibilité avec des appareils Android relativement anciens en font une option facile à envisager. Je comprends aussi pourquoi elle peut attirer les personnes qui veulent que leurs usages courants soient associés à un avantage supplémentaire.
Je ne la présenterais toutefois pas comme une solution universelle. La note moyenne et la nécessité de bien comprendre le fonctionnement des récompenses invitent à une adoption progressive. Le bon réflexe consiste à lire les conditions, à commencer par un périmètre limité et à comparer l’expérience avec celle de sa banque ou de son portefeuille de paiement actuel. Le meilleur choix dépend moins de la promesse de récompense que de la clarté avec laquelle vous pouvez suivre votre argent.
Mon avis final est donc favorable, mais ciblé. Je conseillerais Nirio à un utilisateur qui cherche un service de paiement gratuit, simple à tester et différent d’un portefeuille numérique classique. Je choisirais une autre solution pour une gestion financière complète, une analyse approfondie du budget ou une organisation bancaire très avancée. Pour le bon profil, l’application peut devenir un complément pratique ; pour les autres, elle risque surtout d’ajouter un compte à surveiller sans résoudre un besoin essentiel.
Si vous décidez de l’essayer, je vous recommande de commencer par définir précisément son rôle, de contrôler les premières opérations et de vérifier comment les récompenses s’intègrent à votre solde et à vos habitudes. Cette méthode permet de juger l’application sur des usages réels plutôt que sur sa seule promesse. Avec cette approche, Nirio se découvre de manière honnête : comme un outil de paiement original et potentiellement utile, mais qui mérite d’être adopté pour ses services concrets avant tout.
Avantages
- Paiement de factures pratique depuis un smartphone.
- Gestion centralisée de plusieurs services du quotidien.
- Interface généralement simple à prendre en main.
- Possibilité de suivre l’historique des opérations.
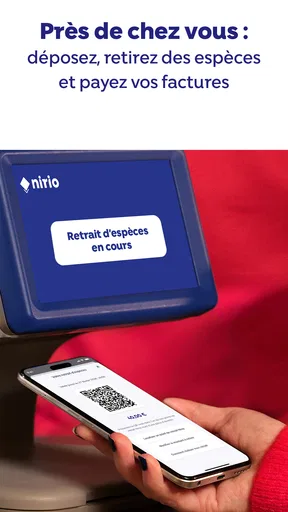
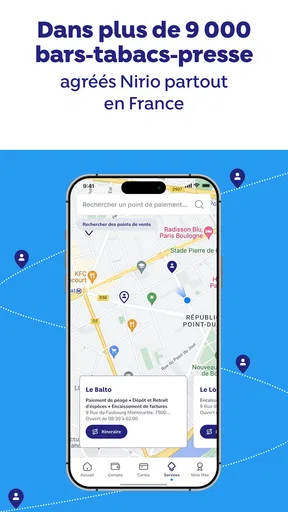
- Évite certains déplacements auprès des points de paiement.
Inconvénients
- La disponibilité des services varie selon le pays et les partenaires.
- Des frais peuvent s’appliquer selon le type de transaction.
- Une connexion Internet est nécessaire pour utiliser l’application.
- Les délais de validation peuvent différer selon le paiement.
- Le support client peut être moins rapide aux heures chargées.
FAQ sur Nirio, services de paiement
Qu’est-ce que Nirio et à quels services de paiement l’application donne-t-elle accès ?
Nirio est un service de paiement qui permet notamment de régler certaines factures, achats ou opérations du quotidien depuis un téléphone, selon les fonctionnalités disponibles dans votre pays et auprès des partenaires concernés. Avant de télécharger l’application, il est conseillé de vérifier les services réellement proposés, les enseignes compatibles et les éventuelles conditions particulières liées à chaque transaction.
L’utilisation de Nirio est-elle sécurisée pour effectuer des paiements ?
Nirio met généralement en place des mesures de sécurité destinées à protéger les comptes et les transactions, comme l’authentification, le chiffrement des échanges et la validation des opérations. Toutefois, la sécurité dépend aussi de l’utilisateur : choisissez un mot de passe solide, activez les protections proposées, ne partagez jamais vos codes et évitez d’effectuer un paiement depuis un appareil ou un réseau non fiable.
Quels documents ou informations sont nécessaires pour créer un compte Nirio ?
Lors de l’inscription, Nirio peut demander une adresse e-mail, un numéro de téléphone et certaines informations personnelles afin de créer et sécuriser le compte. Selon les services utilisés, une vérification d’identité peut également être exigée, notamment pour respecter les obligations réglementaires liées aux paiements. Préparez vos informations exactes et consultez les conditions officielles avant de finaliser l’inscription.
Nirio facture-t-il des frais pour les paiements ou les services proposés ?
Les frais dépendent du type d’opération, du partenaire concerné, du montant payé et parfois du moyen de paiement choisi. Certaines fonctionnalités peuvent être gratuites, tandis que d’autres peuvent inclure des commissions clairement indiquées avant la validation. Nous vous recommandons de vérifier le récapitulatif de chaque transaction ainsi que la grille tarifaire officielle afin d’éviter toute mauvaise surprise.
Que faire si un paiement Nirio échoue, reste en attente ou n’apparaît pas correctement ?
En cas de problème, commencez par vérifier votre connexion Internet, le solde ou la validité du moyen de paiement utilisé, puis consultez l’historique des transactions dans l’application. Évitez de répéter immédiatement l’opération si un débit semble possible. Conservez la référence du paiement, la date et les captures utiles, puis contactez le support Nirio ou le partenaire concerné pour obtenir une vérification et, si nécessaire, un remboursement.


